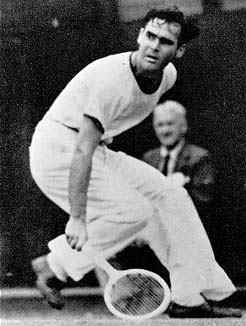
Gilbert Agnew Hunt Jr. (1916 - 2008) était un mathématicien et joueur de tennis amateur, ayant atteint les quarts de finale de l'US Open, alors appelé U.S. National Championships, en 1938 et 1939. Hunt a préparé sa thèse à l'université de Princeton, sous la direction de Salomon Bochner (1899 - 1982). Il a été professeur à Princeton et à Cornell. Robert McCallum Blumenthal (1931 - 2012) et Richard M. Dudley (1938 - 2020) comptent parmi ses doctorants. Ils étaient de la même génération que Jacques Neveu (1932 - 2016) et Paul-André Meyer (1934 - 2003), tandis que Hunt était de la même génération que Joseph Leo Doob (1910 - 2004), Kai Lai Chung (1917 - 2009), et William Feller (1906 - 1970). Eugene B. Dynkin (1924 - 2014) quant à lui est entre les deux générations. Les recherches de Hunt ont principalement porté sur la théorie des processus stochastiques, et leurs liens avec la théorie du potentiel. Personnellement, j'ai repéré son existence relativement tardivement, en raison de mon propre intérêt pour ces deux sujets, une conjonction moins fréquente de nos jours sur le front de la recherche.
Ma collègue Nayara Gil-Condé, responsable de la bibliothèque de mathématiques et informatique, m'a fait découvrir un petit livre rouge de Hunt publié en 1966 chez Dunod, en français, sur les martingales et les processus de Markov. Il s'agit de la version écrite d'un cours qu'il a donné à la Faculté des Sciences d'Orsay, en 1962-1963, qui reproduit, à quelques corrections près, l'édition ronéotypée faite dans le cadre des « publications du séminaire de mathématiques d'Orsay », en 1963, sous le titre « Les Martingales ». La préparation du texte pour l'impression est due à « Mlle Myriam Monteiro Gondim ». Dans ce livre, Hunt définit les martingales avant l'espérance conditionnelle, en utilisant la caractérisation de l'espérance conditionnelle :
$$
\int_A M_t\mathrm{d}\mathbb{P}=\int_A M_s\mathrm{d}\mathbb{P},\quad s\leq t,\quad A\in\mathcal{F}_s.
$$ Le style de Hunt est épuré, étonnamment moderne. Voici les notes bibliographiques du livre, qui donnent une idée de l'état de développement de la théorie des processus stochastiques à l'époque :
Lorsque le temps aussi bien que l’espace de phase sont discrets (chaînes de Markov) la théorie du potentiel et celle des frontières se simplifient tout en gardant leur valeur. Le mémoire
(a) J. L. DOOB, Discrete potential theory and boundaries, J. Math. Mech., 8 (1959) pp. 453-458.
présente les démonstrations pour les potentiels mais seulement les énoncés pour les frontières tandis que
(b) G. A. HUNT, Markov chains and Martin boundaries, Illinois J. Math., 4 (1960) pp. 313-340.
expose en détail la théorie des frontières. La théorie du potentiel que nous avons abordée dans ce cours est développée dans
(c) G. A. HUNT, Markov processes and potentials, Illinois J. Math., 1 (1957) pp. 44-93 (et deux mémoires de même titre dans les tomes 1 et 2).
On trouvera l’étude approfondie du mouvement brownien dans
(d) J. L. DOOB, Conditional Brownian motion and boundary limite of harmonic functions, Bull. Soc. math. France, 85 (1957) pp. 431-458,
et dans les mémoires ici mentionnés. J'avais espéré traiter des fonctionnelles multiplicatives (et additives) et des transformations de processus de Markov, dont les deux constructions du § 12 F n’offrent que des exemples élémentaires. On peut consulter le livre de Dynkin ou, mieux,
(e) P. A. MEYER, Fonctionnelles additives et multiplicatives de Markov, Ann. Inst. Fourier, 12 (1962) pp. 125-230.
(f) E. B. DYNKIN, Transformation of Markov processes connected with additive functionals, Proc. 4° Berkeley Symp. Stat. Prob. (1960) vol. 2, pp. 117-142.
Les théorèmes sur l’existence et sur les propriétés de processus de Markov sont démontrés dans le livre :
(g) E. B. DYNKIN, Théorie des processus de Markov (Dunod ed.)
sans aide de martingales, et avec grande attention portée aux hypothèses. Le mémoire(h) D. RAY, Resolvents, transition functions and strongly Markovian processes, Ann. Math., 70 (1959), pp. 43-72,
montre que, partant seulement d’une fonction de transition sur un espace de phase abstrait, on peut définir un espace topologique et démontrer la plupart des théorèmes du §12, on pourrait peut-être pousser plus loin l’idée. Enfin, P. A. MEYER est un train d’écrire une monographie sur les martingales, les processus de Markov, les fonctionnelles additives et multiplicatives et les potentiels, qui sera sans doute le meilleur des exposés de ces sujets (NDLR: Probabilités et potentiel, publié par Meyer en 1966, a ensuite été refondu et développé avec Claude Dellacherie à partir de 1975). Le problème de construire une fonction de transition à l’aide d’un opérateur donné (à l’aide par exemple, du laplacien sur un ouvert de R^k) a conduit W. FELLER à une théorie de frontières un peu différente de celle de Doob. On trouvera des renvois en (h) et dans le livre:
(i) K. L. CHUNG, Markov chains with stationary transition probabilities (Springer ed.).
Lectures.
- G. A. Hunt
Martingales et processus de Markov (téléchargeable au format DjVu !)
Dunod (1966) - Sur ce blog
Equilibrium measures and obstacle problems (2022-12-11)